解决“男”言之隐,它1年赚23亿美金!
 124
作者 | 十度
声明 | 此文章版权归品牌方舟所有,未经允许不得转载
随着消费浪潮的升级,曾经风光无限的DTC品牌,不少已经掉下神坛,“DTC已死”的声音也越来越大。
当不少同期品牌还在为增长停滞寻找出路时,主打健康产品的DTC老大哥Hims & Hers依然保持着相当快的增长速度。
数据显示,2025年,Hims & Hers营收达到23.48亿美元,同比增长59%。到了2026年第二季度,订阅用户已经接近290万,营收超7.5亿美元。
在一众DTC品牌走下滑路的今天,Hims & Hers为什么能继续保持增长?
2017年11月,Andrew Dudum联合Jack Abraham、Hilary Coles共同创办了Hims。
当时,男女在健康和护理消费上,存在着不小的差异。女性市场早已形成了相对成熟的产品和消费体系,男性却很少有这样一个方便的体验。
推己及人,Andrew Dudum和团队开始进一步研究男性健康市场。他们发现,20-40岁的男性中,愿意主动和医生讨论脱发、勃起功能障碍等问题的人不到10%。
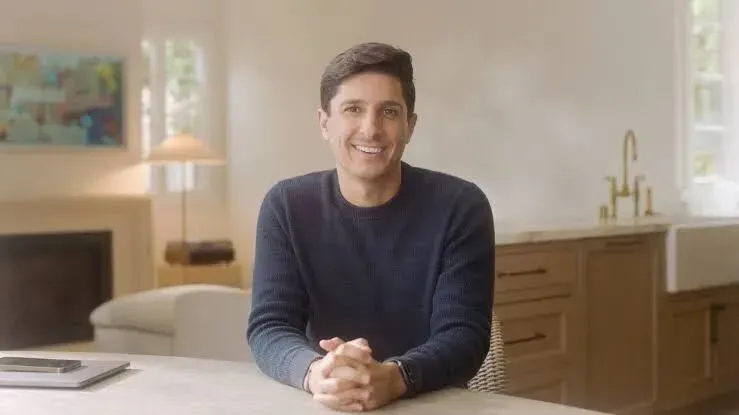
Andrew Dudum
需求一直存在,只是很多人并没有真正迈出解决问题的第一步。尤其面对脱发、性健康等私密问题,大部分男性并不会去主动预约医生解决。
Hims盯上的,就是这段横在痛点和解决方案之间的空白。
它做的第一件事,是把这套原本需要在线下完成的流程搬到了线上。用户在线填写健康问卷,由医生进行评估和问诊,需要处方的情况下直接开具,药品随后配送到家。对于需要长期用药的用户,平台还提供订阅服务。
但光把医疗服务搬到线上还远远不够,Hims很快发现,如果产品仍然长着一副传统药品的样子,用户在心里依旧有隔阂。
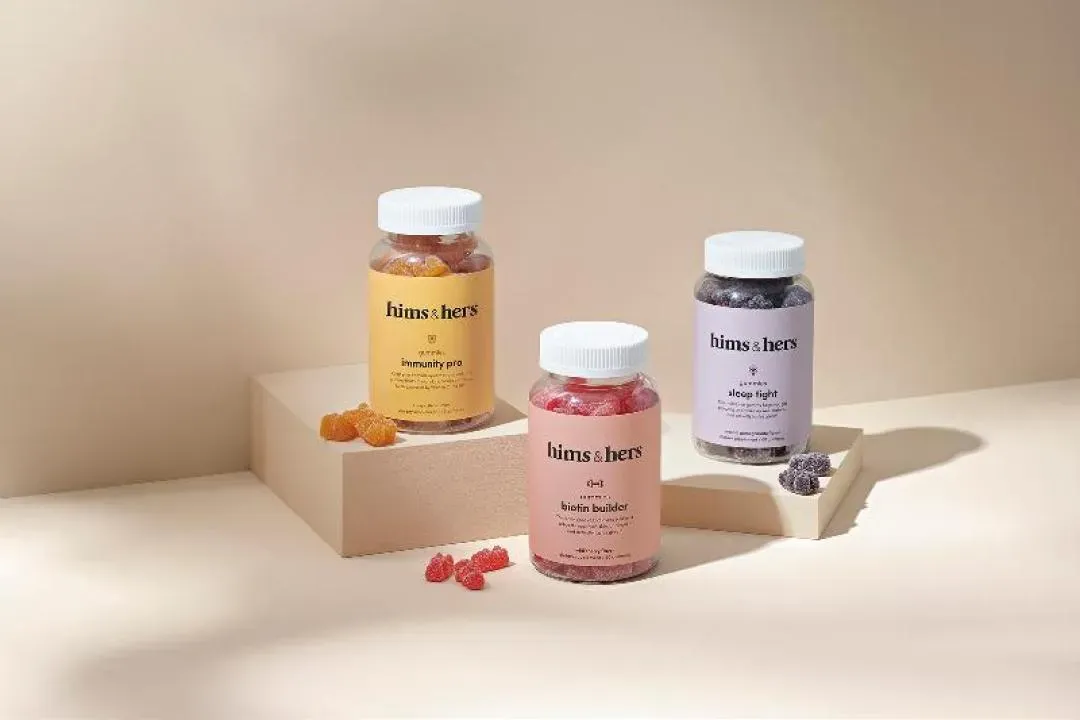
所以从包装开始,Hims就换了一套打法。早期产品采用中性色调、简洁字体和偏高端护肤品的视觉风格,摆在浴室柜台上更像日常护理用品,而不是药品。
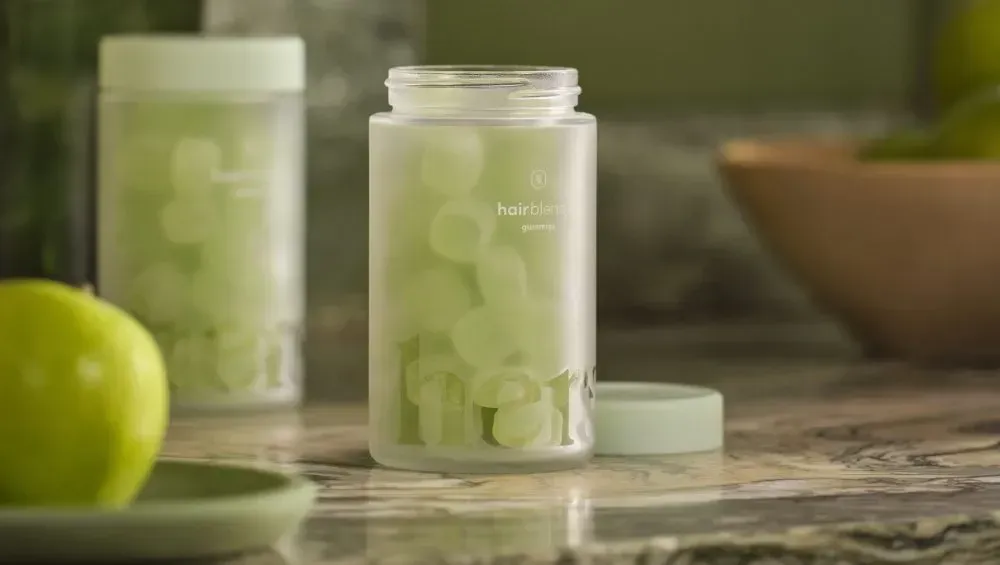
在宣传话术上,Hims也不一本正经地堆砌医学术语,而是用更直接、更轻松的方式讨论男性健康。
这一套组合拳,把原本严肃、私密、需要当面沟通的医疗行为,变成了类似买护肤品的流程,也成为Hims早期最有辨识度的地方。
靠男性健康在市场打开知名度后,Hims开始寻找新的增长空间。
由于健康问题带来的顾虑、传统就医流程繁琐的痛点不分性别,Hims据此判断,自己已经跑通的“线上问诊+个性化方案+送药上门+持续订阅”模式,完全可以复用到女性市场上来。
2018年,Hims推出女性业务线Hers,品牌名也正式升级为“Hims & Hers”。
在男女两条业务线的基础上,Hims & Hers开始扩充产品范围:
2020年,拓展心理健康服务;
2021年,收购护肤品牌Apostrophe,进一步补充皮肤科服务能力;
2023年,将服务延伸至性健康、心脏健康等,提供更多个性化治疗方案;
2025年,Hers推出围绝经期和更年期相关服务,Hims增加了睾酮支持治疗和实验室检测等项目。
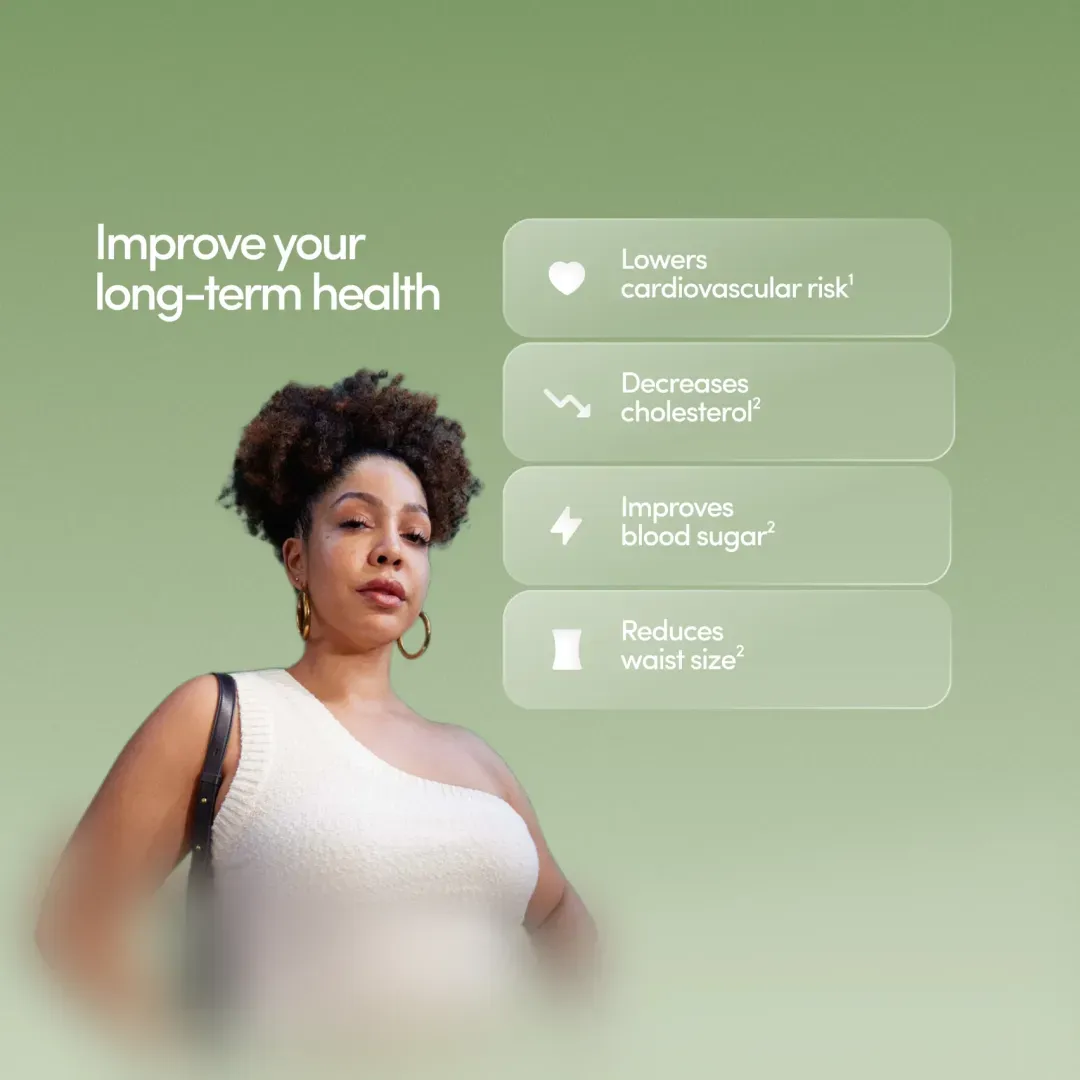
不仅如此,体重管理也是近年来Hims & Hers重点拓展的业务之一。随着以司美格鲁肽为代表的GLP-1类药物走红,它及时将原有的线上问诊、个性化治疗和配送模式应用到减重服务中,成功进入更大的需求市场,用户圈层也随之扩大。
对用户来说,最初可能只是为了解决脱发或性健康问题而使用Hims & Hers,但随着年龄、身体状况和生活阶段的变化,也可能产生体重管理、皮肤护理或激素健康等新的需求。
只要Hims & Hers能够提供相应的服务,用户就不必每次都重新寻找渠道,品牌也有机会在一次次服务中延长用户的使用周期。
这让Hims & Hers的收入来源也变得更多元,个性化订阅在其中占据越来越重要的位置。财报显示,Hims & Hers月均每位订阅用户收入,从2024年约65美元提高到2025年的83美元,增长28%。
产品线不断扩大的同时,Hims & Hers也需要让不同需求的用户找到适合自己的服务。毕竟,男性和女性关注的健康问题存在差异,面对脱发、性健康、更年期等相对私密的话题,用户对品牌表达方式的接受程度也不尽相同。
为此,Hims & Hers在营销上采取了独立的运营策略。
它分别搭建了Hims和Hers两个独立站,Instagram、TikTok、X等社交媒体账号也各自运营,面向不同的用户群体。
在网站的产品展示上,Hims将性健康、脱发等需求放在显眼位置,Hers重点展示避孕、护肤、更年期管理等女性健康服务。用户进入网站后,能更快找到与自身需求相关的内容,浏览和选择产品的过程也更有体验性,一定程度上也保障了隐私。
不仅如此,品牌方舟观察其社媒账号发现,在Hims上,品牌的整体语气更轻松直白,带有一些幽默感,希望减轻用户谈论脱发、性健康等问题时的心理负担。
而在Hers上的风格更注重专业、细腻的表达,强调女性对自身健康的关注与管理。此前,官方就明确表示,Hers要做Hims“更成熟、更厉害的姐姐”,所以风格会走写实、真实女性形象的路线,少用夸张幽默,多靠专业感和共鸣来建立信任。
内容也常围绕护肤、避孕、心理健康、更年期或围绝经期等话题展开,强调“女性应该掌控自己的健康”。
随着产品线逐步拓展,Hims & Hers在市场上持续爆红,更是在2021年通过SPAC完成美股上市。
不过,Hims & Hers经历了一段高投入扩张的阵痛期。为了快速获取用户,同时搭建自有药房、扩充医生网络、完善技术基础设施,2022-2023年,Hims & Hers营销与基建投入居高不下。
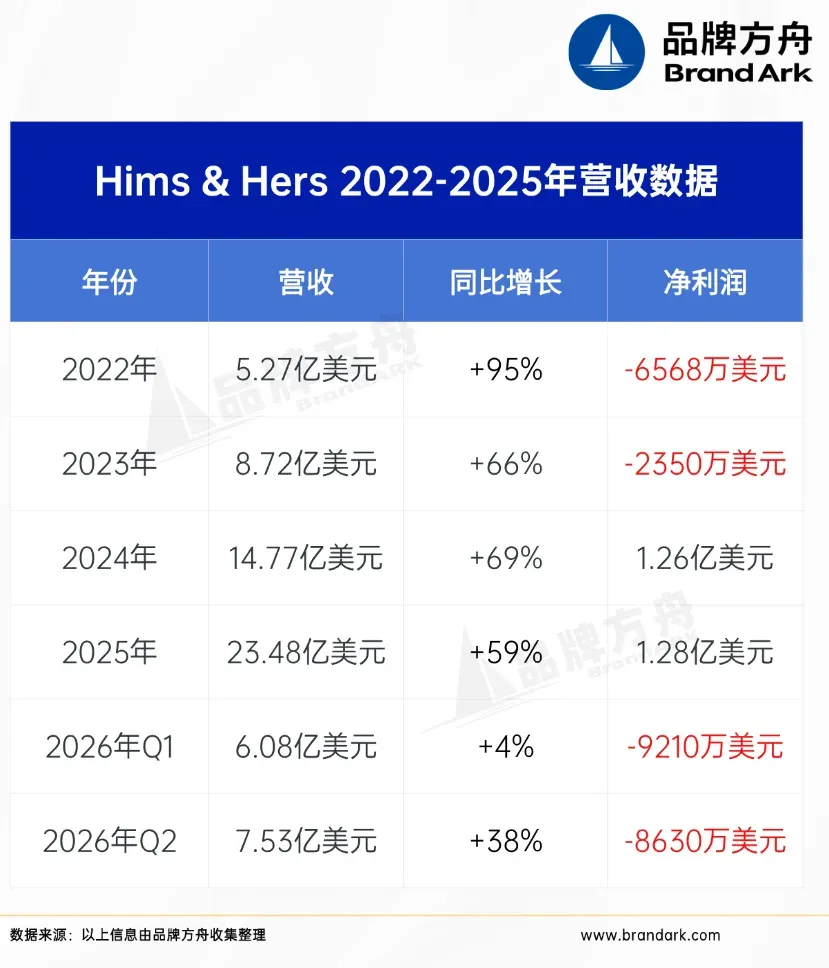
这一阶段营收虽保持60%以上的高速增长,但利润始终处于亏损状态。真正的转变出现在2024年,前期投入的回报与收益在财报中有了更直观的展现。财报显示,2024年,Hims & Hers实现营收14.77亿美元,同比增长69%。
此前持续建设的自有药房、医生网络和技术基础设施已经形成一定规模,随着业务量扩大,这些投入开始承接更多订单和用户需求,处方配送等环节的成本也得到进一步优化。
2024年,Hims & Hers首次实现全年盈利,净利润达到1.26亿美元。2025年增长势头延续,全年营收攀升至23.48亿美元,同比增长59%,净利润达到1.28亿美元。
减重业务的快速增长,也为这轮扩张添了一把火。根据官方数据认证,2025年Q1,在减重产品线及产品结构优化的强力驱动下,Hims & Hers月均单客收入(ARPU)跃升至84美元,同比增长53%,同期营收增速高达111%。
截至2025年底,平台订阅用户数突破250万大关。减重业务也无可争议地成为了Hims & Hers的新增长引擎。
不过,这轮增长很快便受到了整体大环境的影响。
进入2026年,Hims & Hers的营收仍在增长,但利润再次转为亏损。第一季度营收为6.08亿美元,同比增长4%,净亏损9210万美元;第二季度营收升至7.532亿美元,同比增长38%,净亏损8630万美元。
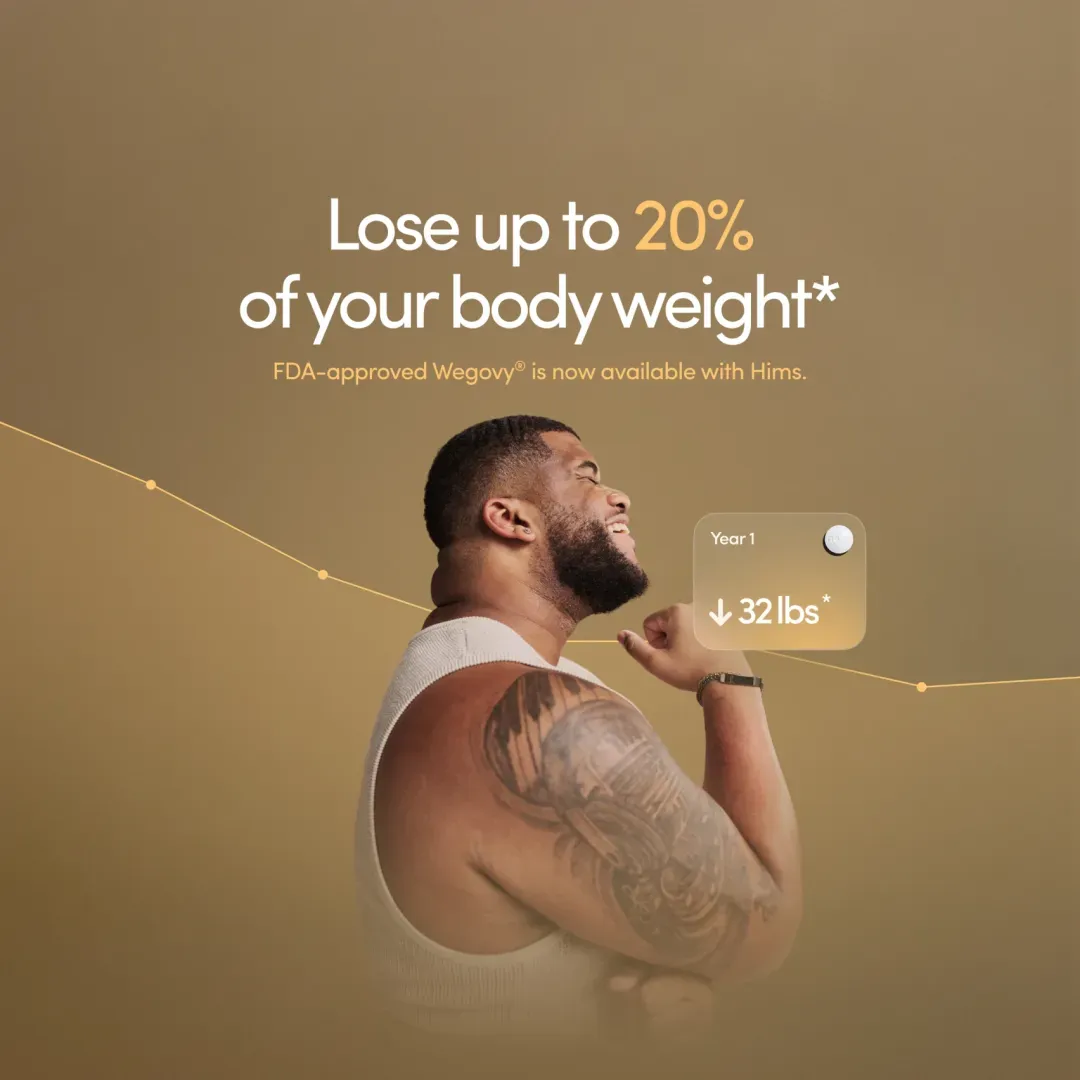
营收增长,利润却没有跟上,药品成本上升是其中一个重要原因。此前,Hims & Hers在减重业务中提供过价格相对较低的复合版药物。随着药品供应和监管环境发生变化,品牌开始调整产品策略,引入品牌原研药,但这类药物的采购成本更高,压缩了产品的利润空间。
财报显示,2026年第一季度,Hims & Hers毛利率从上年同期约73%降至65%,第二季度进一步降至64%,低于上年同期的76%。
药品成本上升挤压了毛利空间,再叠加其他经营支出,最终使品牌在营收继续增长的情况下,仍然出现净亏损。
从前期投入带来的亏损,到规模扩大后实现盈利,再到减重业务推动增长、成本压力重新挤压利润,Hims & Hers的财务表现也反映出这门生意的另一面:用户增长快,生意未必就能一直做得好。规模越大,成本、供应和经营策略上的问题,也越容易影响最终的利润。
在品牌方舟看来,Hims & Hers的发展,始终是从一个痛点明确的健康需求切入。它用DTC模式降低传统就医与购买的门槛,再通过持续的体验优化,将单次交易转化为长期的生命周期订阅。
在站稳脚跟后,它并未囿于单一的健康标签,而是不断向更广阔的赛道破圈。这也回答了最开始的那个问题,在一众DTC品牌走下滑路的今天,Hims & Hers还能保持增长,并挖掘新的发展空间。
或许对于Hims & Hers来说,接下来的关键,是如何在扩大用户规模、控制成本与满足监管要求之间找到新的平衡。