
 品牌方舟获悉,近日,国际数据公司(IDC)最新发布的《2026年上半年全球四足机器人市场报告》显示,2026年上半年,全球四足机器人出货量超过4.9万台,同比增长92.5%,市场规模超过4亿美元。
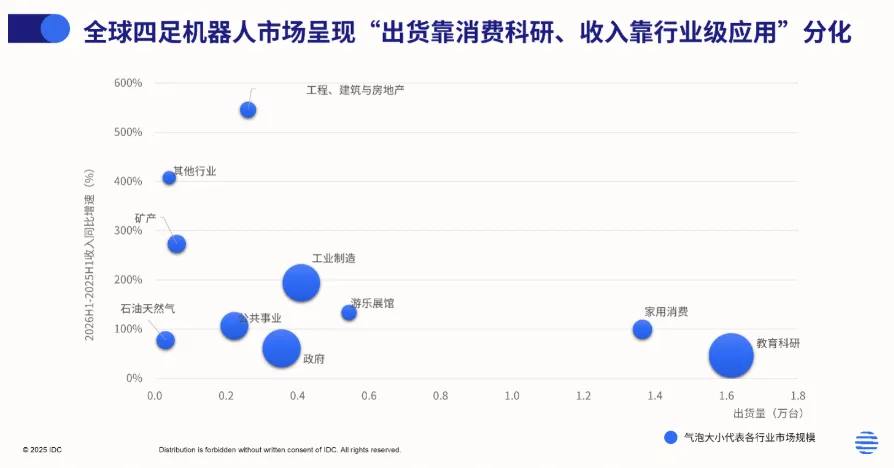
值得注意的是,市场增长并不只是体现在出货量上,收入结构也正在发生明显变化:教育科研和家用消费贡献了约60%的出货量,但收入占比不到三分之一;政府、工业制造、公共事业等行业级应用虽然贡献不到40%的出货量,却拿走了超过三分之二的收入。
1. 市场现状
从市场规模来看,四足机器人正在进入商业化扩张阶段。2025年,全球四足机器人市场进入规模化发展阶段,全年出货量约5.8万台,市场规模超过4.9亿美元,较2024年均实现翻倍以上增长。进入2026年后,市场依旧保持较快增长,上半年出货量超过4.9万台,同比增长92.5%;市场规模超过4亿美元,同比增长95.4%,商业化进程进一步加快。
随着运动控制、环境感知和人工智能能力不断提升,四足机器人的应用范围也在扩大。过去,教育科研、展示表演和家用消费是主要应用方向,如今产品正在逐步进入政府、工业制造、公共事业、石油天然气、矿产及工程、建设及房地产等专业场景。相比单纯扩大出货量,实际行业需求在市场增长中的占比正在持续提升。
从厂商竞争来看,全球四足机器人市场已经形成多梯队竞争、厂商定位分化和区域化拓展等特点。宇树科技(Unitree)、云深处科技(DEEP Robotics)、智元机器人(AGIBOT)、具微科技(Micbot)等中国厂商,依托供应链、成本和规模制造优势,加速拓展消费、科研及多行业应用;ANYbotics、Boston Dynamics等欧美厂商则主要聚焦政府、工业、石油天然气及特种作业等专业场景。
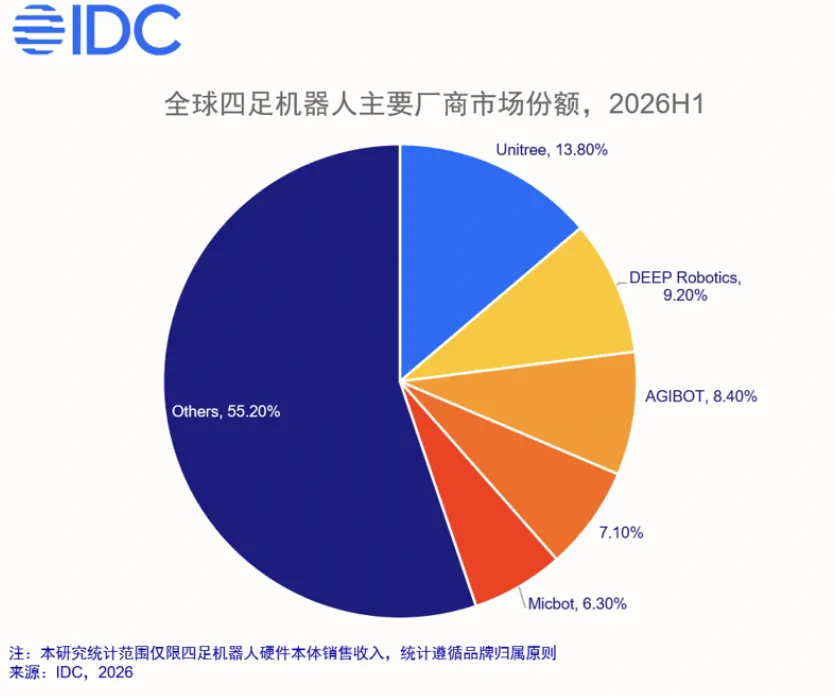
与此同时,随着技术门槛降低、产品成本下降以及应用市场扩大,越来越多新厂商开始进入这一赛道,市场竞争进一步加剧。随着机器人本体技术逐步成熟,厂商之间的竞争也将从早期的运动性能和硬件参数,逐渐转向AI能力、行业场景、软件生态以及整体解决方案。
2. 四足机器人消费市场趋势
在这场竞争中,一个越来越明显的现象是,四足机器人正在形成“出货靠消费科研、收入靠行业应用”的市场结构。
2026年上半年,教育科研和家用消费贡献了约60%的四足机器人出货量,但收入占比不足三分之一;政府、工业制造、公共事业等行业级应用的出货规模相对较小,但由于产品单价和项目价值更高,收入贡献明显更大,已经成为市场增长的重要驱动力。
数据显示,2026年上半年,除教育科研、家用消费之外的行业级应用市场规模超过2.7亿美元,同比增长125.1%;部署量超过1.9万台,同比增长260.5%。也就是说,行业级应用的部署增速远高于整体市场92.5%的出货量增速,实际行业需求正在加速释放。
从厂商表现来看,云深处科技(DEEP Robotics)位居行业级应用市场首位。该公司凭借在电力巡检、工业巡检、应急消防等场景中的广泛部署,以及较为成熟的产品和解决方案能力,在行业级应用市场保持领先。
这种收入与出货量之间的差异并不是刚刚出现的现象,而是四足机器人市场持续存在的结构性特征。
2025年市场已经呈现类似趋势,进入2026年上半年后,消费科研与行业应用之间的分化进一步加深。消费及科研市场仍然是推动产品规模化、降低成本的重要力量,而行业应用则成为厂商实现收入增长和商业化变现的关键市场,两者并不是相互替代,而是沿着不同方向并行发展。
3. 四足机器人工业应用市场趋势
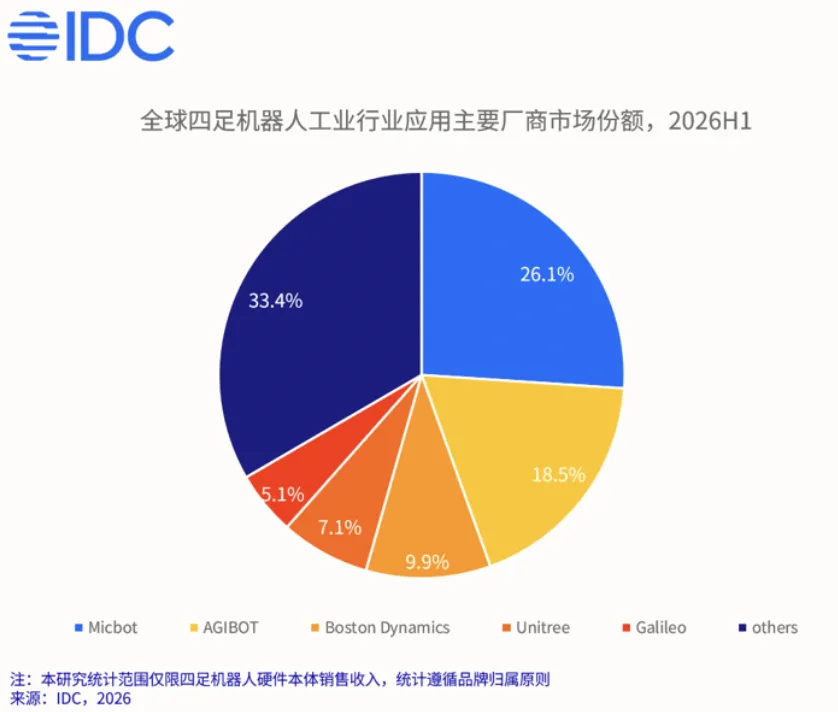
从行业级应用来看,政府和工业制造是规模最大的两个细分市场,其中工业制造的增速更快,也正在成为厂商重点争夺的方向。2026年上半年,全球四足机器人工业应用市场规模约7675万美元,同比增长194.2%;部署量超过4100台,同比增长537.9%,市场已经进入快速扩张阶段。
随着工业应用加速落地,进入这一细分市场的厂商也越来越多,竞争正在从早期少数厂商的探索,逐渐转向多厂商共同拓展。
具微科技(Micbot)主要聚焦高危工业场景,依托轮足机器人和工业具身大脑,推进防爆等特种产品的规模化量产与交付,工业市场收入份额位居前列。智元机器人(AGIBOT)则通过生态合作伙伴快速拓展工业应用,Boston Dynamics、宇树科技(Unitree)等厂商也在持续探索工业场景,推动四足机器人从传统巡检向更多任务延伸。
从未来发展来看,四足机器人市场仍将保持较快增长,但竞争重点可能逐步从“有没有产品”转向“产品能解决什么问题”。
随着工业制造、石油与天然气、公共事业、工程建筑、矿山等领域持续落地,行业应用有望从单点试用走向规模化部署,市场增长也将逐渐从教育科研、消费等早期需求,转向行业客户的批量采购。在这一过程中,安全性、可靠性、部署效率和ROI将成为影响采购决策的重要因素。
与此同时,四足机器人也可能从移动巡检进一步走向智能作业平台。多模态感知、AI模型、机械臂以及专业作业载荷不断融合后,机器人能够承担的任务将从“移动+巡检”逐渐扩展到设备检测、维护、操作和应急处置等复杂工作,进一步形成从感知、识别到决策和执行的能力闭环。
数据也将成为厂商竞争的重要部分。随着运动控制、定位导航等基础能力逐渐成熟,厂商未来需要在真机数据、模型训练和任务泛化能力上展开竞争。通过真实场景数据持续训练和优化,机器人有望从“一次部署、固定任务”向“持续学习、能力扩展”演进。
消费级和行业级市场也将继续沿着不同方向发展。消费级市场需要通过降本、改善交互和丰富内容扩大用户基础,行业级市场则会更加关注高可靠、高智能和高ROI,两类市场将形成不同的增长路径。
与此同时,中国厂商也将进一步拓展欧洲、亚太、中东非等海外市场,全球竞争将不再只是产品出海,还将考验技术、成本、供应链、行业经验以及本地化交付与服务能力。未来市场可能形成头部厂商、多梯队厂商及细分专业厂商并存的竞争格局。
4. 对品牌的建议
对于厂商而言,2026年下半年也将成为需要明确发展方向的阶段。如果主打消费科研市场,核心在于降本和生态。
消费级市场对价格较为敏感,同时产品同质化风险较高,仅依靠硬件参数很难形成长期竞争优势,因此厂商需要通过规模化制造压低成本,并利用内容、交互和开发者生态提升用户粘性,将商业模式从“卖一台机器人”进一步延伸到长期留住用户。
如果主打行业级应用市场,则需要更加重视场景理解和交付能力。工业、政府、能源等行业的应用场景高度碎片化,很难依靠一款产品覆盖所有需求,因此厂商需要选择擅长的细分场景深入积累,持续沉淀真实场景数据和任务经验,把“能巡检”进一步升级为“能作业”,同时从单纯销售产品转向提供完整解决方案。对于行业客户而言,安全性、可靠性和ROI仍是核心关注点。
如果同时布局消费和行业两条路线,厂商则需要考虑资源分配问题。消费市场和行业市场的竞争逻辑存在明显差异,前者更看重成本和规模,后者更看重场景和服务,同一套产品和团队很难完全按照同一种方式参与两类市场竞争。
相对而言,厂商可以尝试利用消费市场的规模摊薄成本,再用行业市场的利润反哺研发,但前提是找到两类市场之间可以复用的技术能力,而不是简单将消费级产品改造后推向行业客户。
整体来看,四足机器人行业需求正在加速释放。随着消费市场继续推动规模化和降本,行业市场则不断提高对可靠性、智能化和实际投入产出比的要求,四足机器人产业的竞争重点也将从产品本身进一步延伸到真实场景中的长期商业价值。
作者✎ Summer/品牌方舟
声明:此文章版权归品牌方舟所有,未经允许不得转载,如需授权请联系:amz123happy