
 品牌方舟获悉,近日,国际数据公司(IDC)发布了2026年第二季度全球穿戴式耳机市场季度跟踪报告。
报告显示,全球开放式耳机市场仍保持较快增长,但不同产品形态已经出现明显分化。与此同时,韶音、漫步者、倍思、华为等不同类型厂商加快布局,AI也逐渐成为开放式耳机新的竞争方向。
对于占据全球较大市场份额的中国厂商而言,如何把握产品形态变化、AI技术升级以及海外市场需求,成为下一阶段需要面对的主要问题。
一、Q2耳机市场整体概况
2026年第二季度,全球穿戴式耳机市场出货量达到9,613万台,同比增长5.4%;其中,开放式耳机出货量达到1,233万台,同比增长35.0%,继续领跑整个市场。
不过,与第一季度相比,开放式耳机同比增速已经有所放缓,市场内部也开始出现明显分化:耳夹式出货量同比增长82.2%,耳挂式同比下降5.1%,颈挂式仅增长0.9%。
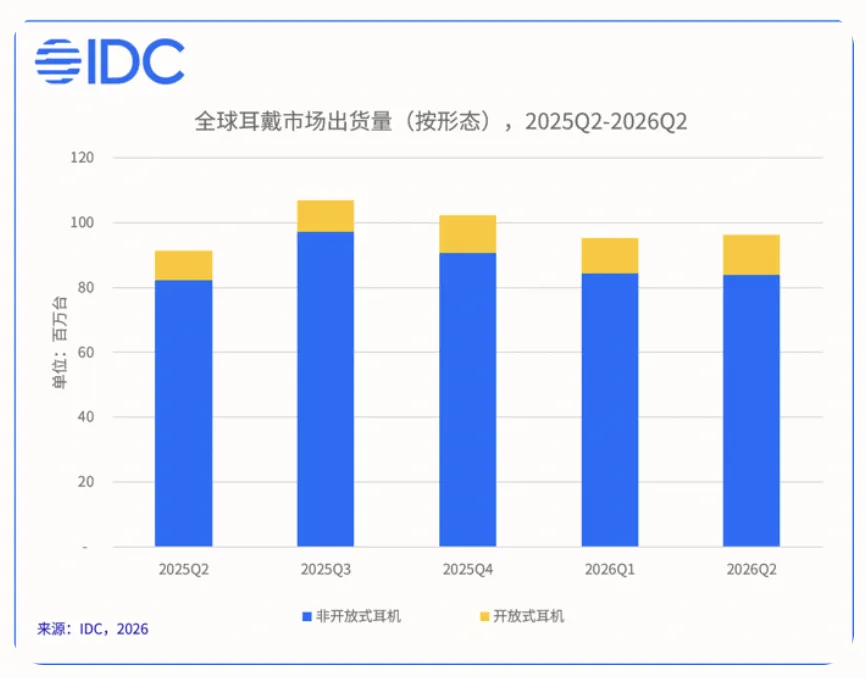
这意味着,开放式耳机正在告别“全品类一起增长”的阶段。随着消费者对产品形态、佩戴体验和使用场景的认识越来越成熟,不同形态之间的增长差距正在迅速拉大,厂商也不能再依靠一款爆品或单一卖点覆盖整个市场。
1. 耳夹式耳机
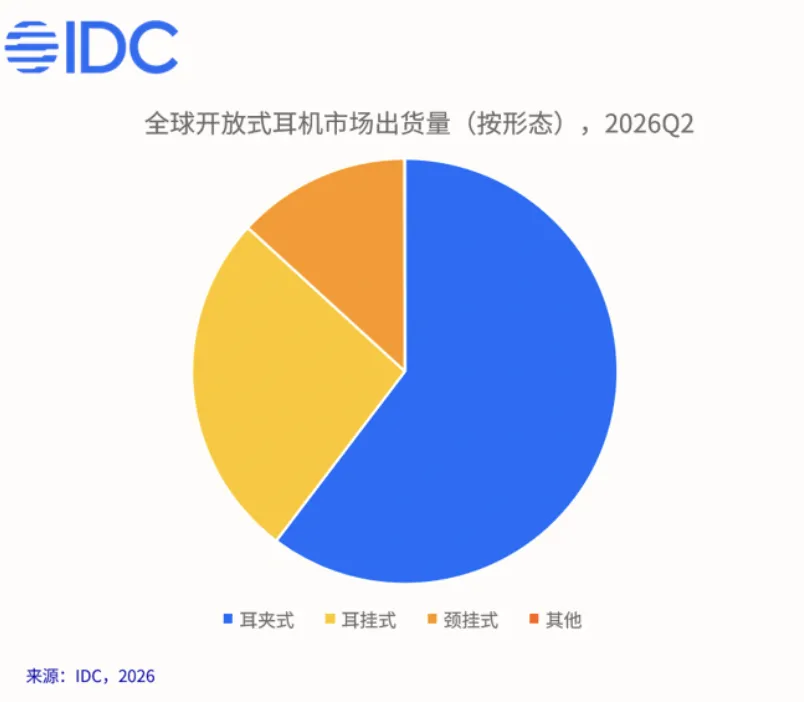
具体来看,耳夹式已成为开放式耳机市场增长最明显的品类。第二季度,耳夹式在开放式耳机内部的出货量占比已经超过六成,出货规模和同比增速均处于领先位置。
耳夹式的快速增长,与佩戴体验和时尚属性都有关系。耳廓夹持结构适合日常需要佩戴眼镜的用户,轻量化设计也能够减轻长时间佩戴的不适感。与此同时,这类产品正在从单纯的音频工具变成一种时尚穿戴产品,不同配色以及配套配饰进一步增加了产品的社交属性,也为品牌提供了更高的溢价空间。
供给端同样在推动这一趋势。手机品牌和传统音频厂商开始形成不同层次的产品布局,头部手机品牌通过高端耳夹式产品树立品牌标杆,平价厂商则通过快速更换外观、升级硬件参数,覆盖更多价格区间,从而触达更广泛的消费者。
2. 耳挂式耳机
相比之下,耳挂式的增长正在承压。第二季度,耳挂式出货量同比下降5.1%,其中25美元以下的低价产品份额持续收缩。早期开放式耳机市场快速增长时,大量低价耳挂产品进入市场,但随着消费者逐渐成熟,仅靠低价已经越来越难以持续吸引用户。
不过,耳挂式并没有失去市场空间。由于机身空间更大,它在运动佩戴稳定性、续航、降噪处理以及搭载AI芯片等方面仍具备优势。未来,这一形态仍可能依靠运动场景以及更高阶的音频和AI功能寻找新的增长空间。
3. 颈挂式耳机
颈挂式则进入了更加明显的小众市场。第二季度,颈挂式出货量同比仅增长0.9%,入局厂商数量也相对较少。与耳夹式和耳挂式相比,颈挂式便携性不足,在大众市场的竞争力有限,但依靠骨传导、本地存储以及脑后佩戴带来的稳定性,这类产品在游泳等脱离手机的专项运动场景中仍具有一定不可替代性。
因此,IDC认为,开放式耳机的增长红利已经不再覆盖所有产品形态。
厂商需要根据自身资源进行取舍:耳夹式可以承担规模增长和产品溢价,耳挂式可以利用更大的机身承载高阶功能,在运动之外拓展音频和AI交互,颈挂式则继续围绕小众刚需场景建立产品组合。
二、主要品牌与竞争格局
除了形态变化,开放式耳机市场的厂商阵营也正在发生变化。2026年第二季度,中国仍是全球最大的开放式耳机区域市场,出货量占比超过六成。中国厂商依靠较早的市场布局以及完整的供应链体系,占据全球市场的重要份额。
与此同时,国际音频品牌、新兴低价厂商和手机生态厂商也在从不同方向进入市场,形成更加明显的阵营差异。
1. 韶音等早期行业龙头
以韶音为代表的赛道先行者较早进入开放式耳机市场,并在骨传导技术、漏音控制等方面持续积累。早期,这类品牌主要围绕专业运动场景建立用户认知,随后逐渐扩展到耳挂式、耳夹式等不同形态,向覆盖更多使用场景的大众音频品牌转型。
对于这类厂商来说,已有的品牌认知和运动用户基础可以帮助其继续向大众市场拓展,同时也需要持续提升声学技术,并在高端技术定位和大众价格之间寻找平衡。在海外市场,过去积累的运动用户口碑也可以成为进一步拓展全球市场的基础。
2. 倍思等大众音频品牌
以漫步者、倍思为代表的大众音频厂商,则主要通过高性价比、全价位产品矩阵和潮流设计吸引年轻消费者,并利用大量产品型号快速覆盖市场。
这类厂商还在中国市场积极与第三方大模型公司合作,把各种云端AI功能加入开放式耳机。不过,随着竞争加剧,厂商需要避免陷入单纯的价格竞争,也要防止出现营销投入较高、产品品质却没有同步提升的情况。
AI功能同样需要围绕真实使用需求,而不是简单增加功能数量;对于海外市场,还需要提前考虑AI服务受限后的产品方案。
3. 华为等手机生态厂商
手机生态厂商则在2026年加快进入高端开放式耳机市场。依靠自有操作系统,这些厂商可以让耳机与手机、平板等设备形成联动,再利用端云协同AI算力提供更低延迟的交互体验,把耳机进一步变成智能生态的一部分。
不过,生态优势也需要与耳机本身的声学体验保持平衡。厂商需要提高跨设备适配能力,同时避免过度依赖封闭生态。在海外市场,还可以利用其他产品已经建立的渠道和用户基础实现生态协同,但同时需要考虑不同国家和地区的AI服务以及数据合规要求。
4. 索尼等国际品牌
传统国际音频品牌也在进入这一市场。Bose、索尼、森海塞尔等品牌长期深耕高端音频市场,拥有声学调校和音频编码技术积累,但整体新品推进节奏相对保守,上新速度较慢。另一方面,以印度厂商为代表的新兴玩家则主要依靠极致低价推出入门级产品,快速争夺全球下沉市场。
对于国际高端品牌而言,需要进一步提高本土化产品迭代速度;对于新兴低价品牌,则需要在扩大销量的同时逐步提升产品品质和品牌价值。
三、AI成为开放式耳机的新竞争方向
AI正在成为开放式耳机竞争的新变量。目前,基础翻译和办公功能已经可以借助云端算力快速普及,但低延迟通话翻译等更复杂的功能,则需要端侧NPU以及软硬件之间的协同。换句话说,开放式耳机市场的AI技术已经从“有没有”开始进入“好不好用”的阶段。
开放式耳机本身也具备发展AI功能的硬件基础。由于采用非入耳设计,用户可以长时间佩戴,耳机既能够持续进行声音采集,也能够承担声音输出,因此成为AI交互的重要硬件终端。在中国市场,AI正在成为开放式耳机下一阶段的重要增长方向,其中办公和翻译是目前较为核心的商业化场景。
目前,行业主要形成了两条AI技术路线。一条是云端路线,平价品牌普遍与第三方大模型公司合作,利用云端算力实现面对面翻译、基础办公等功能,耳机主要负责拾音和播放。
这种方案能够控制硬件成本,并且可以较快把AI功能变成产品卖点,但不同品牌之间容易出现功能同质化,实际交互体验也相对有限。
另一条是端云协同路线,部分手机厂商和传统技术厂商正在布局低延迟通话翻译等高阶场景。这类产品需要更强的拾音阵列、降噪算法、端云协同和系统适配能力,一些旗舰耳机还搭载高性能NPU,通过本地算力处理更加复杂的AI任务。
不过,这类产品通常价格更高,部分产品在声学技术积累方面仍存在不足,娱乐音频体验也可能受到影响。
因此,两条路线目前各有短板:云端方案更容易做到“有功能”,但体验仍有提升空间;端云协同方案拥有更强的技术能力,但产品规模和价格仍是需要解决的问题。
未来,开放式耳机厂商需要在AI生产力、基础声学体验和产品价格之间找到更好的平衡,才能真正让AI从营销卖点变成稳定可靠的生产力工具。
五、中国品牌出海需注意的问题
与此同时,中国厂商正在面对另一个更加现实的问题:出海。
虽然中国厂商目前占据全球开放式耳机超过六成的出货份额,但海外市场并不是简单复制国内产品和销售方式。
不同市场的消费需求存在明显差异。欧美消费者对运动场景的接受度较高,同时更加重视品牌和产品品质;东南亚电商发展较快,年轻消费者占比较高,对兼具设计感的产品更感兴趣;印度市场则存在大量价格敏感型消费者,极致低价产品正在争夺下沉市场。
除了消费需求,AI和数据合规也成为中国厂商出海必须面对的问题。不同地区的数据隐私法规不同,AI服务也可能受到当地政策和服务能力影响。厂商需要在产品定义阶段就考虑数据存储和处理方式,提前规划语种覆盖,并针对海外AI服务受限的情况准备产品方案。
因此,开放式耳机出海已经不只是把国内产品卖到海外,而是需要针对不同市场重新设计产品和服务。对于中国厂商而言,供应链和先发优势可以帮助其快速进入市场,但真正决定后续竞争的,还包括本地化产品能力、AI服务适配、数据合规以及对不同消费场景的理解。
从整个市场来看,开放式耳机正在从高速增长进入更加明显的分化阶段。耳夹式继续快速扩大规模,耳挂式转向运动和高阶功能,颈挂式则守住专项运动场景;不同厂商也依靠声学技术、供应链、生态体系或价格优势寻找自己的位置。
未来,开放式耳机的竞争重点也将从“有没有AI”逐渐转向AI能否稳定解决真实问题,同时考验厂商的端云协同能力、多场景AI体验、声学综合实力,以及海外市场的本地化和合规能力。
对于已经占据全球较大市场份额的中国厂商来说,下一阶段的挑战不只是继续卖出更多耳机,更是要把产品形态、声学技术、AI能力和全球化运营真正结合起来。
作者✎ Summer/品牌方舟
声明:此文章版权归品牌方舟所有,未经允许不得转载,如需授权请联系: amz123happy