卖出94亿,影石利润雪崩!
 207
10月27日,影石创新交出了2026年第三季度报告。前三季度营收逼近百亿元,利润却只剩个零头。
财报显示,前三季度,影石创新实现营收94.36亿元,同比增长42.73%,几乎追平2025年全年;归母净利润4783.56万元,同比骤降93.96%。单看Q3,营收仍有39.19亿元,同比增长33.30%,归母净利润却只有1742.82万元,同比下降93.59%。
一边是营收持续增长,一边是利润大幅缩水。新品接连推出,市场仍在扩张,影石创新的钱究竟花在了哪里?增长背后,又藏着怎样的盈利压力?
把时间轴拉长,影石的收入曲线仍处在扩张通道里。
从2022年的20.41亿元到2025年的97.41亿元,影石营收在三年里翻了两番多,其中2025年一年净增41.67亿元,是扩张最快的一年。
2026年前三季度营收94.36亿元,已达到2025年全年营收的96.9%,距离百亿元营收关口只差临门一脚。
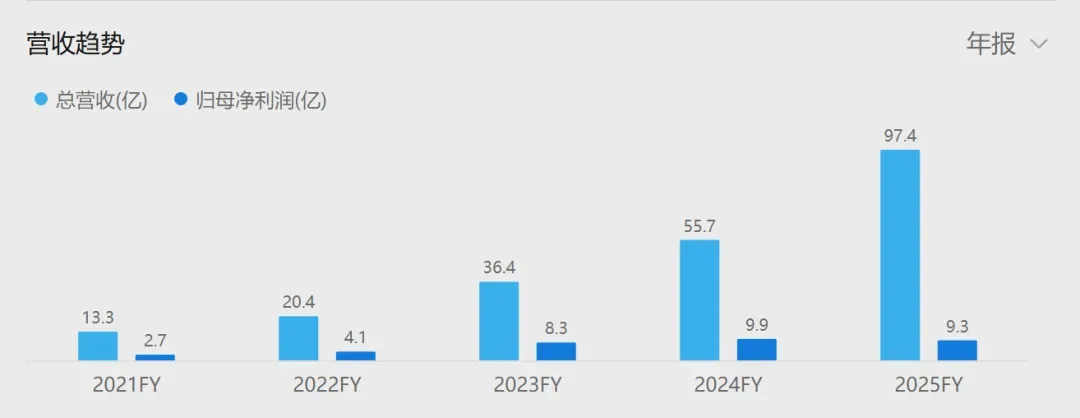
图注:2021—2025年年度营收与归母净利润
那么,增长从何而来?在此次发布的2026年第三季度报告中,影石提到,营收增长主要得益于持续开拓市场、不断推出新品,以及线上线下销售渠道的进一步拓展。
从产品布局来看,影石也不再局限于全景相机,而是向更多影像硬件品类延伸。
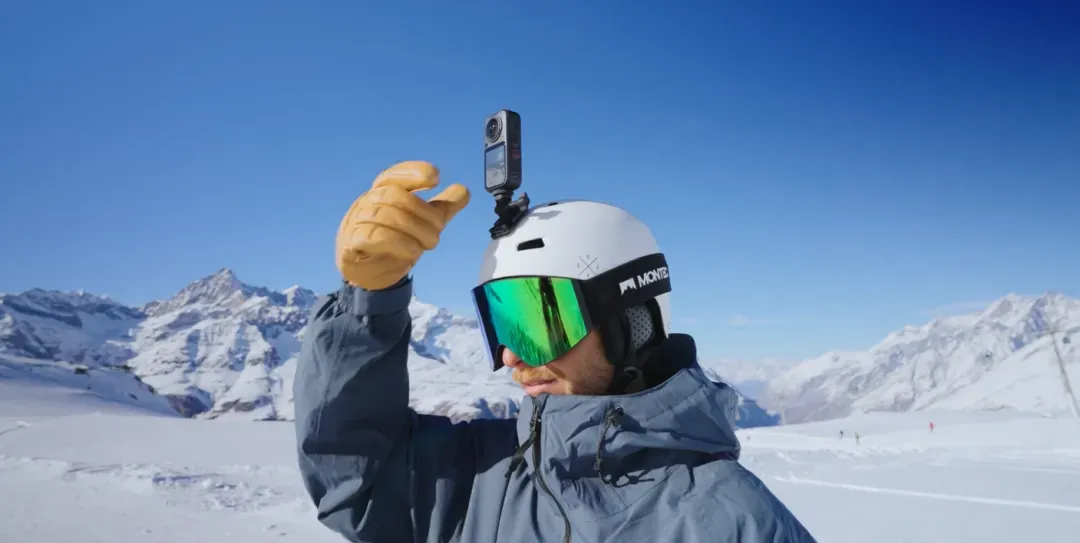
今年6月,影石推出首款云台相机Luna Ultra,向云台相机市场拓展。据媒体援引市场消息,该产品上市当月便拿下美国亚马逊市场约23.8%的份额,6月至8月持续保持约两成份额。
8月12日,影石又推出全景相机X6,继续巩固自身在全景影像领域的优势。据媒体报道,X6上市后登上天猫、京东、抖音的全景相机相关品类榜首,并在亚马逊美国、德国、日本站点的相关类目排名中取得第一。
图源:影石创新
新品拓展之外,影石也在继续铺开销售渠道。
2026年8月,东京浅草直营旗舰店正式开业;9月,纽约时代广场直营旗舰店也投入运营。两家门店先后落地,意味着影石正把线下触点从线上销售和第三方零售网络,进一步延伸至海外核心城市,通过产品体验、现场演示等方式直接触达消费者。
产品矩阵与销售网络共同扩张,为营收增长提供了支撑。但卖得更多,并不意味着赚得更多。2026年第三季度,影石毛利率降至33.70%,较去年同期的47.64%下滑13.94个百分点。
毛利率降了13.94个百分点,只是结果。真正把利润压下去的,是几笔同时发生的支出和选择。
据财报解释,为确保供应链稳定与安全,影石主动采取前瞻性采购策略,增加核心元器件战略储备及新品备货。这一策略直接推高了存货,截至三季度末达到71.54亿元,较上年末的29.19亿元增长约145%。更多资金被提前投入采购,经营活动现金流净额也因此大幅转负。
不过,库存增长并不意味着经营恶化。对影石而言,真正的考验在于,这些提前备下的货能否顺利转化为销售。库存规模抬上去之后,销售速度、周转效率以及产品迭代带来的跌价风险,都将影响这笔备货最终能否支撑业务增长。
库存之外,研发和市场投入也在持续加码。前三季度,影石研发投入达到16.75亿元,同比增长54.29%,占营收的17.75%;销售费用和管理费用分别同比增长43.1%和63.2%。
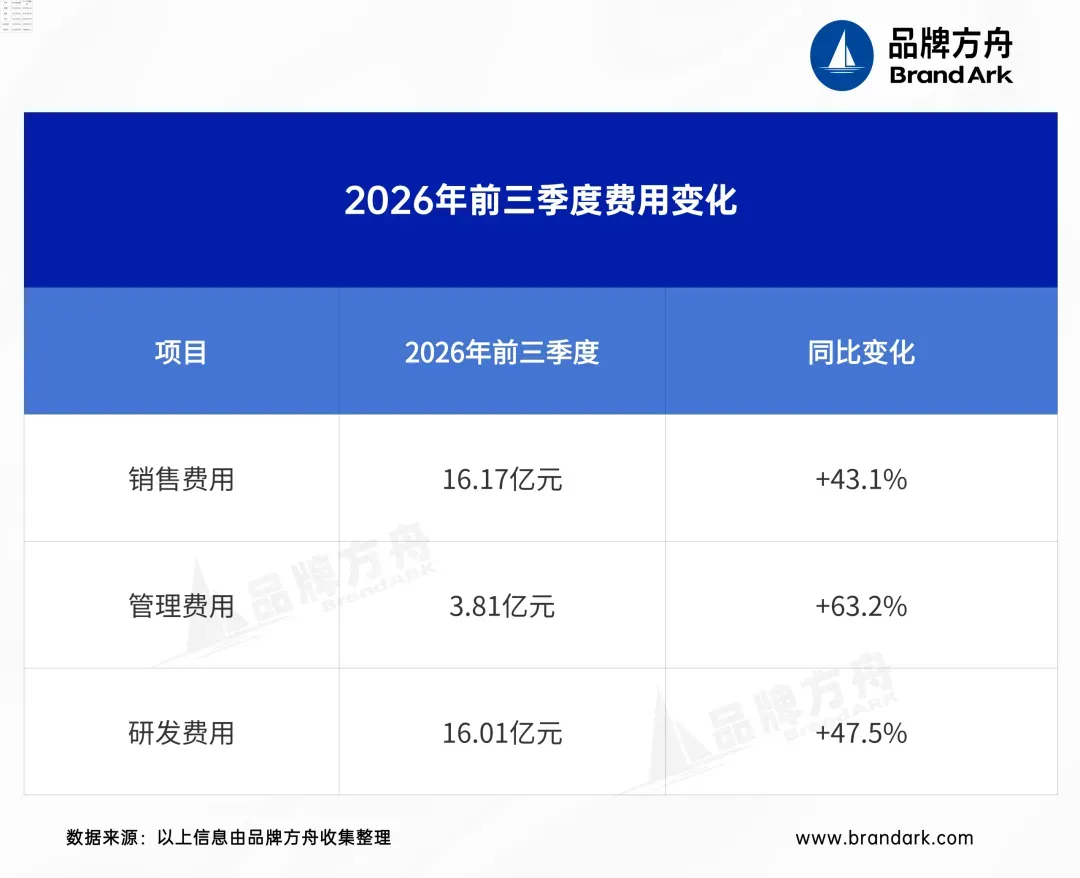
这些投入既要稳住现有产品的基本盘,也要为新的增长方向铺路。近年来,影石陆续推出云台相机、拓展全景无人机业务,并探索AI影像技术和“摄影机器人”等新形态产品,试图将业务边界从全景影像进一步向外延伸。
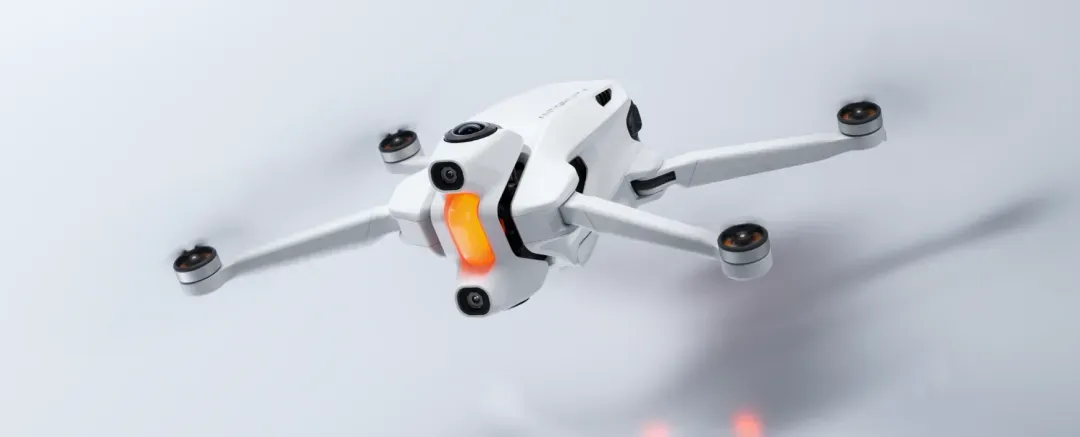
但新品类的拓展并非推出产品就能打开市场,全景无人机就是一个典型的例子。
影石在财报中坦言,该业务仍处于市场教育期,尚未形成规模效应,阶段性投入对整体利润产生了负面影响。尤其是在大疆已经建立起较强市场优势的消费级无人机领域,其还需要争取用户认知和市场份额。
与此同时,影石与大疆之间的专利纠纷,也为其业务拓展增加了不确定性。2026年3月,大疆就六项专利权属问题起诉影石;6月,双方争议进一步延伸至云台相机等产品的专利侵权诉讼,并在国内外展开交锋。
随着业务交集越来越多,两家的竞争也从产品市场打到了专利层面,影石面临的压力也随之加大。
图源:影石创新
对于影石而言,营收逼近百亿元,只是增长故事的一面。另一面是,随着产品线不断延伸、海外市场持续开拓,其需要投入更多资金去研发新品、争夺用户,也要为尚不成熟的新业务付出成本。
从全景相机到云台相机、全景无人机,影石一直在寻找新的增长曲线。但进入一个新赛道,推出产品只是第一步,能否真正打开市场、形成规模,最终还是要看消费者是否买单。
尤其面对大疆这样的强劲对手,影石想要站稳脚跟,还需要时间和投入。而这些投入能否转化为实实在在的利润,将是影石需要跨越的一道关口。