iRobot已死,中国扫地机新王难立
 78
2025年12月14日,iRobot宣告破产的消息轰动业内。这个扫地机开山鼻祖,以一种不太体面的姿态凄然退场,也就此宣判了一个时代的彻底终结。
不到一个月后,2026CES展在拉斯维加斯盛大开场。在最拥挤的扫地机器人展区,几乎清一色是中国品牌。
而彼时的iRobot正忙于走破产保护程序,控制权即将落入其中国代工厂手中。
iRobot轰然倒下,而它腾出的那片空地上,中国品牌正以一种近乎不留情面的速度重新划分地盘。
但旧王虽死,不代表新王已立。回到牌桌上逐一清算,会发现没有人能把椅子坐稳:石头科技和科沃斯打得难舍难分,座次频繁更换;追觅在Q1短暂冲至全球销量第一后,Q2再度被石头反超......
爬楼、飞行、机械手......技术叙事一个比一个宏大,但消费者站在货架前看到的仍然是高度相似的功能列表。王座空着,每个人都离它很近,但没有人真正坐上去,同时握住定义下一代行业秩序的全部筹码。
不可否认的是,在全球扫地机器人的战场上,现阶段中国品牌占据着绝对的大盘。
根据IDC披露的最新数据,2026年Q2全球扫地机器人市场出货量788.5万台,销额达38.9亿美元。中国厂商持续霸榜前五席,合计狂揽75%的出货量和82%的销售额。
但逐一审视会发现,在漂亮的市场表现背后,每一个厂商身上都带着一道难以消弭的裂缝。
从规模来看,石头科技或许是现阶段跑得最快的一个。2026年前三季度,其实现营收156.99亿元,超车科沃斯稳居第一。
在经历了去年增收不增利的困局后,石头科技通过砍费用+吃退税来缓解盈利端的压力,利润实现了显著增长,前三季度净赚14.66亿。但费用率的优化是有限制的,且退税是一次性红利,再叠加上游端价格上涨以及海外政策监管等不可控因素,石头科技要想继续守住盈利盘还面临着不少隐忧。
2025年,石头科技用真金白银硬生生砸出一条全球第一的路,但付出的代价是利润暴跌31.03%。今年它开始及时刹车,然而这种以价换量的飞轮一旦停下来,份额还能不能守得住,谁也不敢打包票。
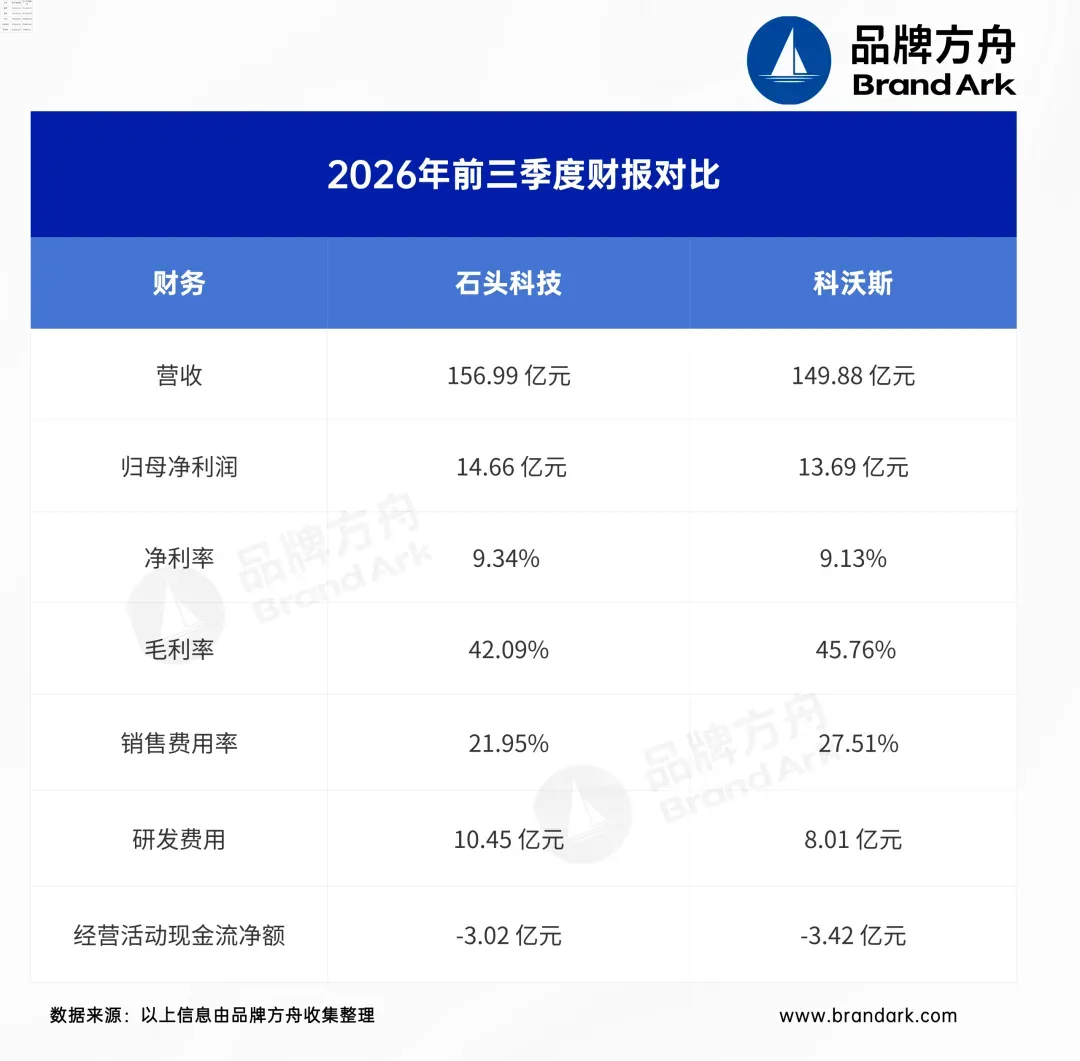
再看科沃斯,它面临的盈利困局还要更严峻一些。其前三季度共计实现营收149.88亿元,同比增长16.39%;归母净利润13.69亿元,同比下降3.47%,其中Q3单一季度更是暴跌46.77%。
科沃斯的规模还在跑,但利润却被捅了个血窟窿。对此科沃斯给出的理由是,报告期内存储芯片采购价格同比显著上涨导致毛利率下降,以及受近期市场波动导致其已上市对外投资项目公允价值下降所致。
去年此时,科沃斯的利润表还是最漂亮的一个。但它面临的问题是,国内业务增长逐渐触及天花板,而海外市场作为各大厂商的最大增量,科沃斯却被追觅超车了。尽管它在2026年首次跨过海外收入过半的里程碑,但随之而来的是利润端的阵痛。
再比如追觅,它是这场王座争夺战中最躁动的变量。2026年Q1,其以23.7%的销量份额和28.0%的销售额份额拿下全球双料第一,把石头和科沃斯甩在身后。
其全球化攻势可谓是势如破竹,东北欧、西南欧、北美分别同比增长80%、103%、185%,新兴市场连续两年增速破百。
然而追觅速度的背后,却是用极高的杠杆撬起来的。其2025年主业净利润约30亿元,但日均研发投入就要4000万元,一年下来光研发就是146亿的量级,再加上超级碗、名人代言等巨额营销费,追觅身上背负的成本包袱无疑是沉重的。
今年6月起,狂飙了一年的追觅突然开始急刹车,狂砍200多个BU并大幅裁员。而这也恰恰说明,追觅扫地机并非卖得不好,而是它的胃口太大,需要养的业务太多,但扫地机赚的钱又不够,其主业造的血已然支撑不起当下疯狂扩张的野心。
国内扫地机器人市场已进入陷入存量绞杀阶段。奥维云网的数据显示,2026年上半年国内扫地机器人销售额达98亿元,同比下降4.0%;累计销量309万台,同比下降4.6%。
从头部厂商们的财报也可以看到,受价格战加剧+技术同质化等因素影响,国内扫地机器人的蛋糕越来越挖不动了。据业内报道,仅仅半年线上市场便消失了11个品牌和73款机型,缺乏核心技术的白牌与中小厂商正在被无情出清。
与此同时,作为最大增量市场的海外同样在加速高端化竞争,竞争焦点逐渐从清洁力转向深度清洁体验。
这样的大环境下,为了撬动更多的增长曲线,一场由中国厂商领衔的技术竞赛正在国际舞台上激烈上演。
过去几年,行业对“好扫地机”的定义高度收敛:吸力够大、基站够全能、导航够聪明。但随着市场竞争日益激烈,这套叙事已经逼近用户感知的天花板,全能基站成了标配,激光导航和AI避障不再构成差异,技术溢价正在被快速抹平。
于是头部厂商集体做了一件事:让扫地机器人长出手和脚。
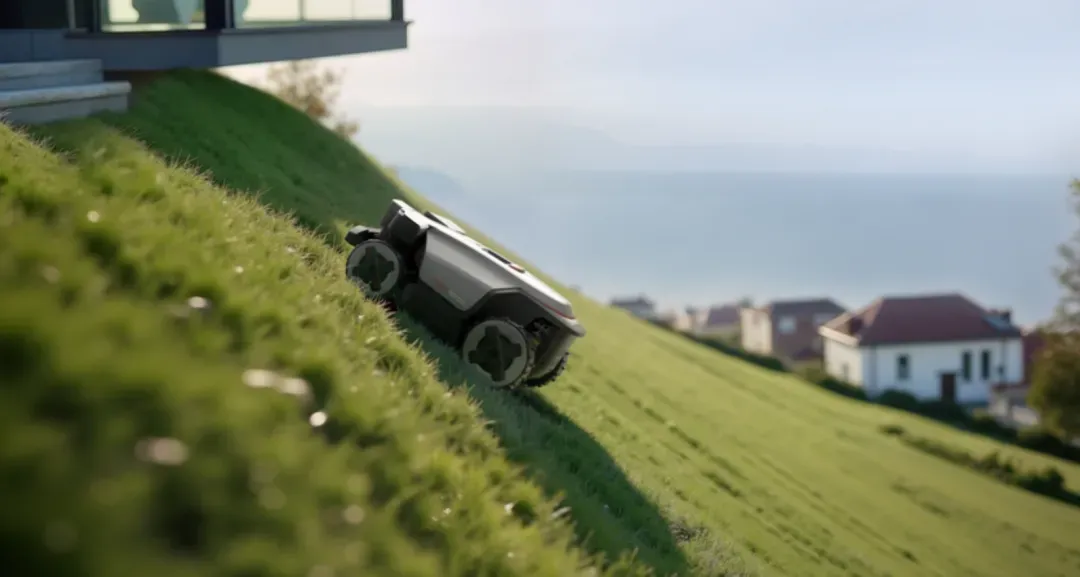
图源:石头科技
石头科技在CES 2026上展出的全球首款轮足架构扫地机器人G-Rover,用的是双轮腿架构,每条轮腿都可以独立伸展、提升、升降三个自由度,模拟人类的步态。
追觅在IFA 2025首秀的Cyber 10 Ultra路子走得更野,是行业首款能自动拾取杂物+自动更换清洁工具的扫地机,其搭载的多关节仿生机械手,能模拟肩、肘、腕的动作,执行的不再只是清扫,还包括把杂物收起来。
再比如MOVA的ZEUS 60则是另一种思路:不改变扫地机本身的形态,而是给它配一个爬楼模组。剪刀式升降平台配合双侧支撑结构,把机器抬起来,一级一级往上送。
具身智能、AI大模型、机械臂、轮足机器人......这些词汇依然高频出现在IFA和CES的展台上。
把这些放在一起看,会发现一个很明显的趋势:扫地机器人正在迎来立体化清洁时代。
如今扫地机器人的边界不再仅仅只是把地面扫干净,比拼的维度也不再是谁吸力大、谁拖布转得快,而是能捡、能爬、能飞、能整理,就像一个全屋家务机器人一样。
在这样一个存量博弈不断升级的成熟品类里,中国厂商给出的解法不再只是靠性价比抢份额,而是在尝试用形态创新打开一个新的需求空间,试图占领消费者的心智。
在功能维度上,中国品牌早已成为真正意义上的领军者。从全能基站、激光导航、AI避障到仿生机械臂、轮足式爬楼,以石头、追觅、科沃斯为代表的头部厂商试图通过激烈的技术内卷重新划定品类的边界。
然而即便参数已堆到天花板,技术卷到极致,为什么还是“差一口气”呢?
坦白来说,中国扫地机全球化的故事讲了很多年,最脍炙人口的无疑是性价比、供应链效率和电商流量。然而这也意味着,中国品牌虽然擅长把货卖到全世界,但在把品牌真正植入当地人心智这件事上,目前还道阻且长。
打开任意一台扫地机器人的宣传界面,映入眼帘的无一不是眼花缭乱的参数狂欢:超强吸力、超薄机身、数百种障碍物识别......但用户的实际体验,并没有跟着参数一起起飞。
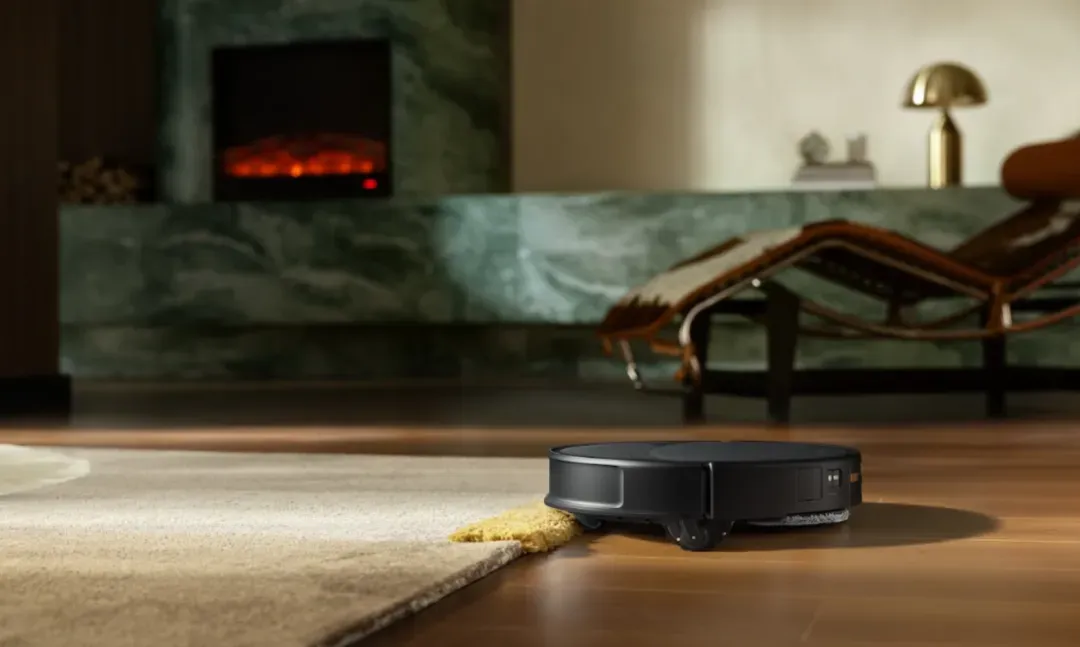
从用户的反馈来看,虽然硬件能力持续升级,但中国扫地机器人在出海过程中出现了不少水土不服的情况。受海内外居住环境存在显著差异的影响,地毯适应性差、航路径混乱、重复清扫与漏扫并存等问题普遍。
图源:石头科技
不仅仅是硬件的场景适应力不足,相关的本土化支持体系同样薄弱。品牌方舟了解到,不少品牌在海外的客服响应慢、维修网点稀少。对于注重本地支持和消费者权益保护的欧美用户而言,这种售后能力的缺失直接导致了品牌信任度的下降。
回到最开始的问题,中国品牌到底还缺什么?实际上便是不可替代的品牌认同。这种认同靠的不止是硬件能力和技术先进性,更重要的是足够贴近用户的完善体验,让用户不仅仅是停留在看起来很高端的阶段,而是用起来也很好用、放心。
iRobot在最风光的年代,旗舰产品卖到中国同类产品的三倍价格,靠的是“扫地机器人=Roomba”的认知壁垒;戴森数十年稳居吸尘器霸主,依托的是超越功能层面的,建立在消费者自我叙事中的品牌认同。
这才是品牌认同的本质:功能可以被替代,但身份不可以被平替。正是这种不可替代性,让它们在清洁电器赛道成为各自的品类王者。
再看以石头科技为代表的中国厂商,市场份额的统治,靠的极致的效率武器更快的迭代、更全的配置、更低的价格、更密的渠道。
然而赢得销量,不代表赢得用户。要想真正占领消费者的心智,还需要一个“非我不可”的理由。