Meta、亚马逊下场,AI硬件战火升级!
 53
Global Market Insights数据显示,2024年全球人工智能硬件市场规模约为593亿美元,预计将从2025年的668亿美元增长至2034年的2963亿美元,年复合增长率达18%。
随着AI技术加速落地,智能硬件正成为科技巨头争夺的新战场。
自2025年起,亚马逊、Meta、谷歌等美国科技巨头接连加码AI硬件,从智能家居到AI眼镜,不断拓展产品版图。OpenAI也通过收购硬件公司io,开始向实体终端领域延伸。
那么,巨头们为何纷纷押注硬件?当AI能力成为产品体验的核心,智能硬件的竞争规则会怎么变?对中国硬件品牌来说,这场变化又意味着什么?
10月28日,亚马逊一口气推出五款Alexa+新品,涵盖智能音箱、智能时钟、数码相框和家庭中控屏等产品。值得注意的是,这已经不是亚马逊第一次为AI助手扩充硬件阵容。早在2025年9月,亚马逊就推出了首批专为Alexa+打造的Echo设备。
事实上,亚马逊并非孤例。过去一年,从互联网平台到AI大模型公司,美国科技巨头纷纷加快AI硬件布局,从智能家居到可穿戴设备,动作不断。
一场围绕AI硬件的竞争,正在逐渐升温。
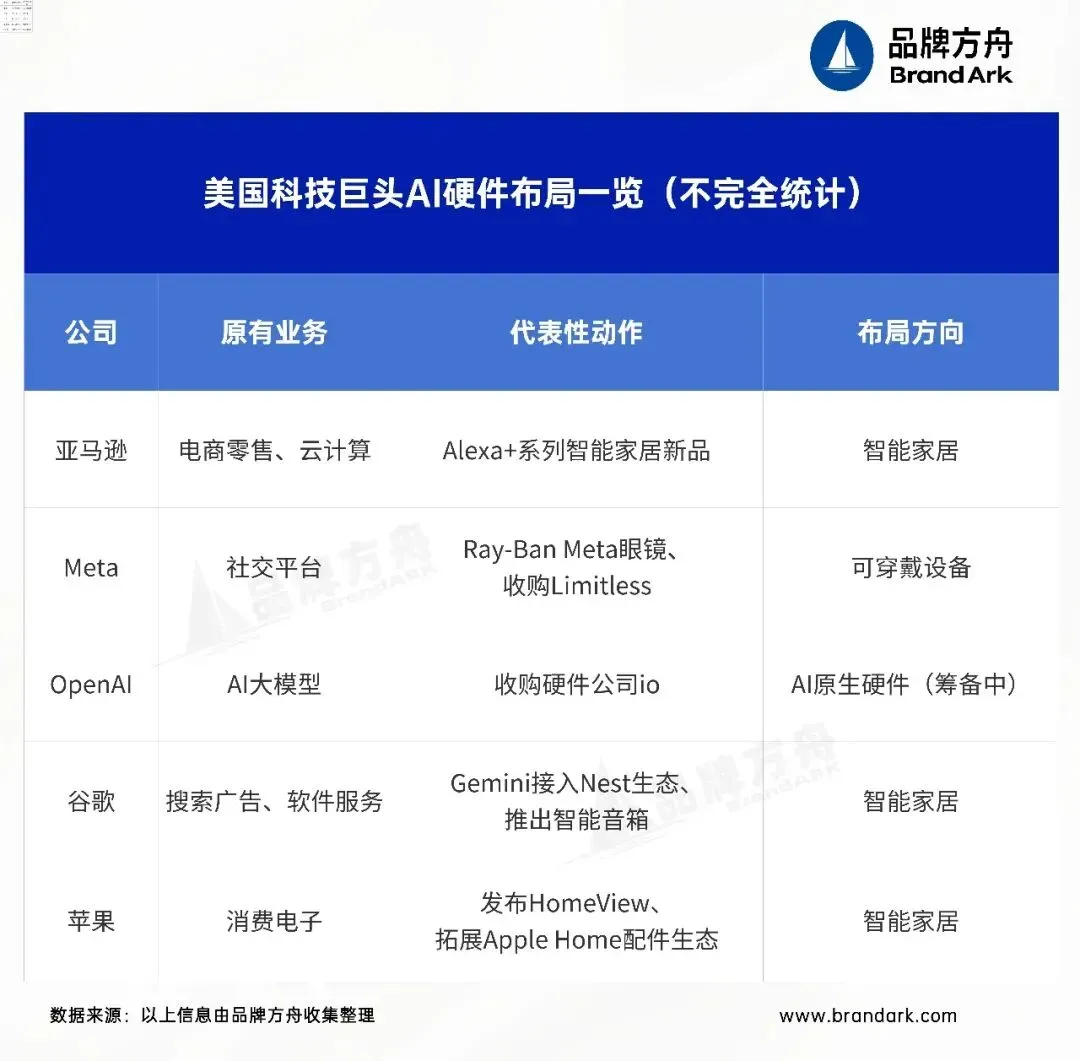
2025年5月,OpenAI宣布收购由苹果前首席设计官Jony Ive参与创立的硬件公司io,并于同年7月完成交易。这笔收购意味着,OpenAI开始将业务触角从AI模型和软件服务延伸至硬件领域,也让外界开始关注其下一代AI设备的研发方向。
Meta则将目光投向了AI可穿戴设备。2025年9月,Meta推出带显示屏的Ray-Ban Meta Display智能眼镜;同年12月,又收购AI可穿戴设备初创公司Limitless,进一步拓展相关技术和产品布局。根据Omdia数据,2026年上半年,Meta全球AI眼镜出货量达到340万副,占全球市场的81.3%。
在个人终端之外,家庭也是科技巨头争夺AI硬件入口的重要场景。
2025年10月,谷歌宣布将Gemini引入Google Home生态,为Nest智能音箱、显示屏、摄像头和门铃等设备带来更自然的对话和更强的场景理解能力。2026年,谷歌又推出专为Gemini打造的Google Home Speaker,继续将AI能力融入家庭硬件。
苹果也在今年10月发布家庭智能中控设备HomeView,将Apple Intelligence和新版Siri融入家庭场景,售价299美元,计划于11月13日上市。除了推出自有终端,苹果还与LG电子、施耐德电气合作,共同开发智能摄像头、门锁、温控器等家庭设备,进一步扩充Apple Home生态。
从可穿戴设备到家庭智能设备,尽管这些科技巨头来自不同领域,业务基础各不相同,却不约而同地加快了AI硬件的探索步伐。那么,AI硬件对于它们而言,究竟意味着什么?
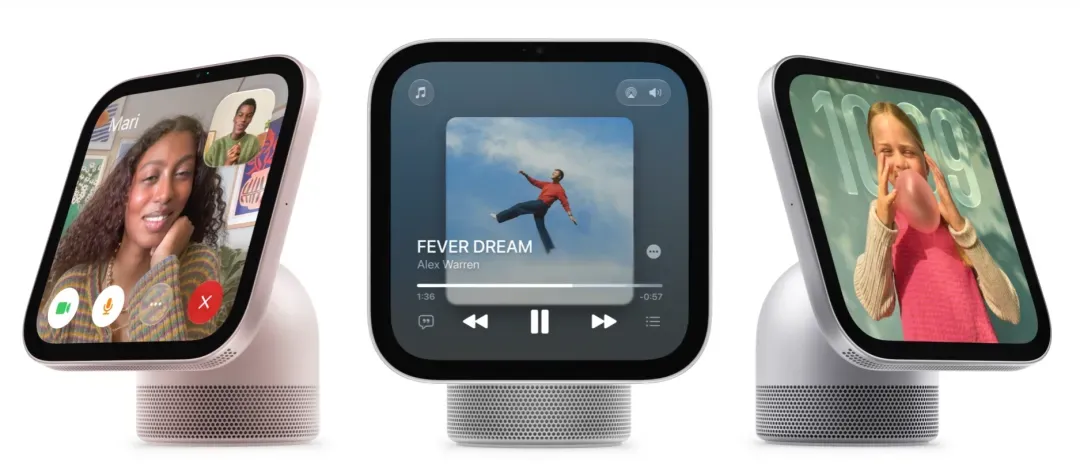
图源:Apple
在云端狂奔过后,AI开始走进现实,为自己寻找“身体”。
伴随AI从信息处理、内容生成向环境感知和任务执行拓展,单纯依靠App和对话框,已经难以覆盖更多生活场景。AI需要感知周围环境、理解用户需求,并连接具体设备完成任务。硬件扮演的正是这样的角色,也因此成为下一代AI入口争夺的关键。
这恰恰是科技巨头不愿错过的机会。
拿Google来说,它将Gemini引入Nest摄像头、门铃和Google Home音箱,让AI不再只是执行语音指令,还能理解家庭环境中的信息。亚马逊则将新一代生成式AI助手Alexa+引入Echo智能音箱和家庭中控屏,让用户通过自然对话控制家居设备、调用信息和完成多步骤任务。
从Google和亚马逊的动作可以看出,它们争的不只是单个设备,而是AI进入家庭场景的入口。
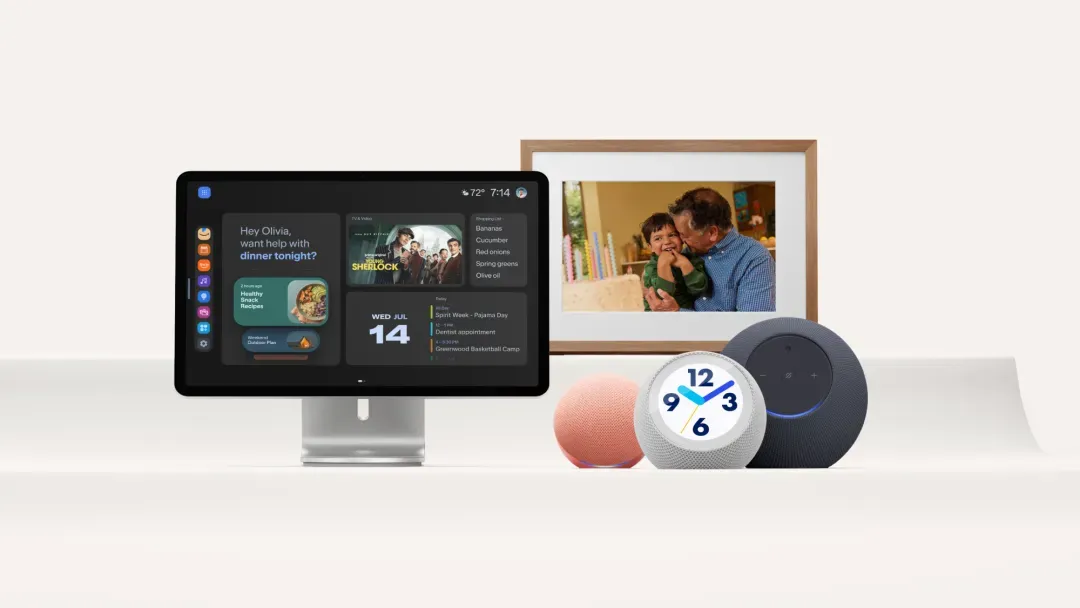
图源:Amazon
对企业而言,布局自有终端,不只是拓展硬件产品线,更是为了掌握交互体验和服务触达的主动权。与此同时,硬件也让企业有机会获取更多真实场景信息和用户反馈,为改进AI服务和产品体验提供依据。
尤其对于坐拥操作系统、社交网络、云服务或内容生态的巨头来说,硬件的价值还不止于此。它们还可以把AI能力融入已有的产品和服务体系,进一步放大生态协同优势,避免在下一代交互变革中失去核心位置。
除此之外,AI硬件还承载着新的增长预期。大模型研发、算力基建和和产品迭代都耗资巨大,如何将技术投入转化为商业回报,是科技巨头绕不开的考题。
硬件销售能带来直接收入,但更大的空间在设备售出之后。围绕AI助手、云端存储、智能识别等功能,企业可以尝试推出订阅和增值服务,为硬件销售之外开辟新的收入来源。
当然,这条商业模式还没有完全跑通。设备能否形成足够强的产品差异化,用户是否愿意为AI功能持续付费,都需要市场检验。
归根结底,科技巨头争夺的并不只是硬件市场本身,更是AI时代新的交互入口,以及入口背后更大的生态和商业空间。谁能率先打通技术、终端与商业模式之间的链条,谁就更有可能在下一轮竞争中占据主动。
传统智能硬件的竞争,很大程度上是一场“参数竞赛”:摄像头拼像素,音箱拼音质,扫地机器人拼吸力。但随着AI进入终端,产品竞争的维度也在发生变化。
以Meta的Ray-Ban AI眼镜为例。2023年首发时,它主要提供拍摄、音频和基础语音交互。此后,Meta通过软件更新不断拓展AI能力:2024年加入视觉理解和实时翻译,用户可以询问眼前物体的信息,也能让眼镜翻译外语;2025年进一步接入Spotify,让AI能够结合用户所处场景推荐音乐。
Ray-Ban Meta的持续迭代也说明,AI正在不断拓展智能硬件的功能边界。智能硬件的竞争,正在从单纯比拼硬件配置,转向软硬件能力的综合较量。换句话说,硬件决定了产品的下限,而背后的AI模型与生态深度,正在重新定义产品的上限。
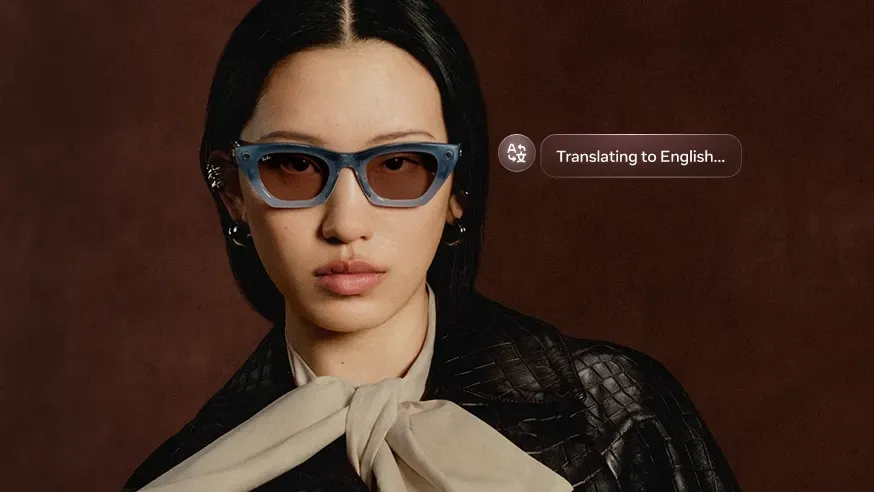
图源:Meta
但想要做好这些,并不容易。模型适配、软件开发、云端推理和后续迭代都需要持续投入;如果涉及多设备协同,还要解决不同硬件和软件之间的适配问题。
技术门槛抬高,行业竞争格局也会随之变化。
过去几年,中国硬件品牌已经在全球市场崭露头角。从智能清洁到消费电子,不少企业凭借产品创新、供应链效率和快速迭代能力,逐步从追随者成长为全球市场的重要参与者。
然而,美国科技巨头扎堆杀入AI硬件赛道,带来了新的压力。
它们手握成熟软件生态、深厚的AI技术储备,还有充足资金支撑长期研发,可以打通大模型、软件服务与终端产品,构筑起从底层算法到终端体验的生态壁垒。这套软硬件协同能力,是不少传统硬件厂商短期内难以复刻的。
这意味着,中国品牌曾经引以为傲的硬件创新与供应链优势,仍然重要,却可能不再足以构成完整的竞争壁垒。未来,智能硬件市场比拼的将不只是产品本身,还有AI能力、软件体验与生态协同。
如何在保持硬件优势的同时,加快AI技术和软件能力的建设,将成为中国品牌参与下一轮全球竞争必须面对的课题。
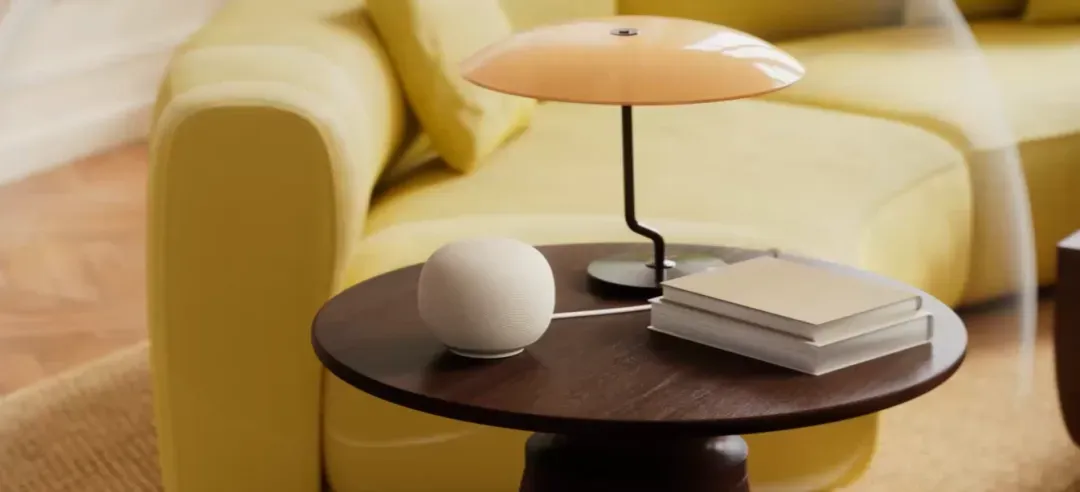
图源:Google
科技巨头加码AI硬件,表面上是向终端市场扩张,深层次则是AI产业竞争边界的进一步延伸。
随着模型能力不断向终端渗透,AI硬件的竞争也将不再局限于单一产品或某项技术,而是逐渐演变为不同企业在模型、软件、硬件和生态上的综合较量。
巨头的入局会加速这一进程,也会抬高行业门槛、加快分化。对智能硬件产业而言,竞争规则正在被重新书写,而这才刚刚开始。