
品牌方舟获悉,硅谷银行(现为第一公民银行旗下创新银行业务板块)近期发布《物理AI与机器人未来》报告,这也是SVB首次针对硬件与物理AI赛道做完整市场调研。
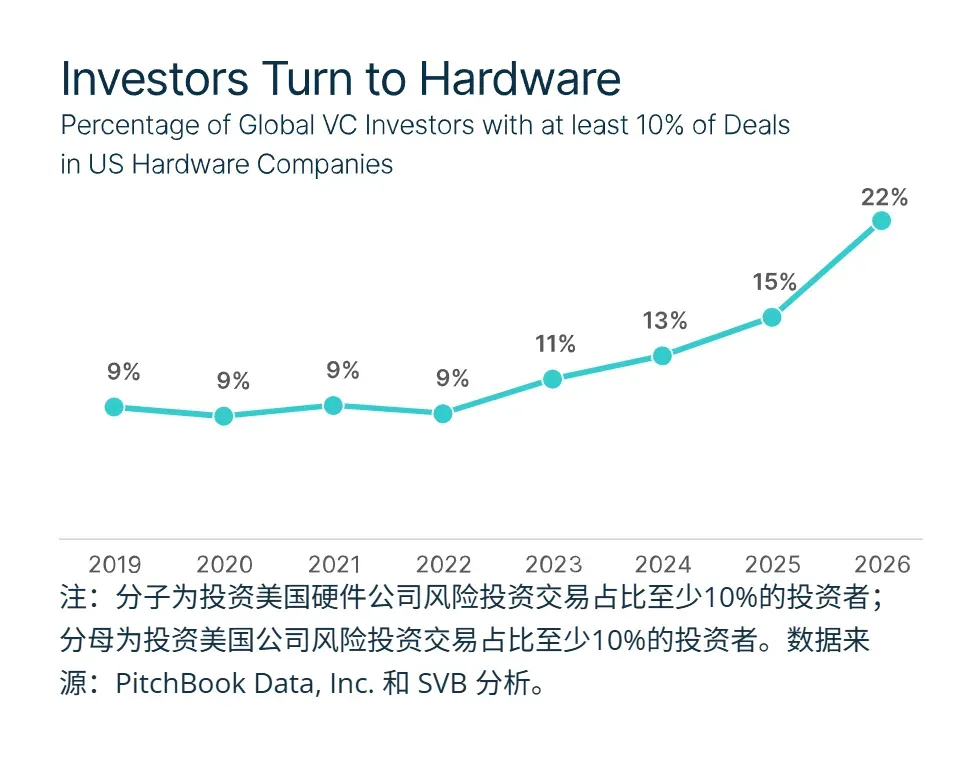
从资本配置来看,全球约20%的风投机构,已经把至少10%在美国的投资投向硬件企业,该比例自2022年起翻倍。
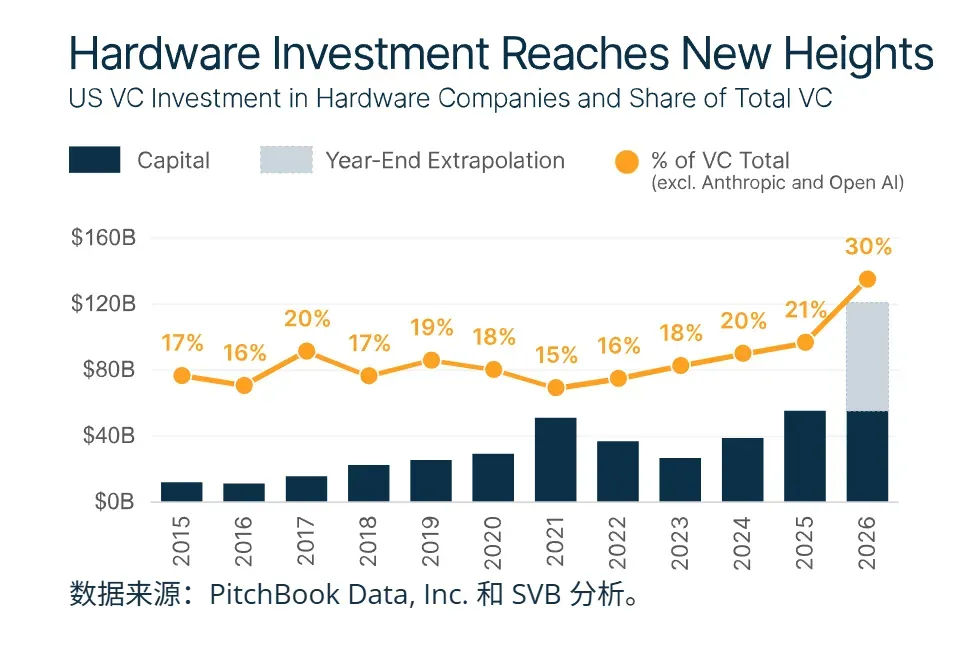
资金转向硬件的底层逻辑,是投资人认为硬件实体知识产权,在AI行业波动中具备更强韧性。相关数据显示,2026上半年美国硬件企业融资已经超过2025全年水平,若势头延续,全年有望达到1200亿美元。
剔除OpenAI、Anthropic等大模型企业巨额融资后,硬件融资占美国VC总规模接近三分之一。防御科技、航空航天硬件项目估值溢价可达31%,是当前热度最高的细分方向。
本轮资本看好硬件,核心驱动力来自物理AI的技术突破。过去硬件只是软件的执行载体,而物理AI让机器人获得陌生环境泛化作业能力,依靠感知、理解与自然语言交互完成任务。只要成本可控,人形及各类机器人可以落地仓库、工厂、物流枢纽,打开巨大的硬件市场空间。
叠加供应链与贸易不确定性,资本更偏好能够提升运营效率、缩短回报周期的硬件解决方案。但资本热情高涨之下,硬件赛道仍存在多重挑战,也是本轮硬件复兴最大的考验。
首先是资金分布不均的问题。当前硬件领域大额融资占据主导,5亿美元以上的单笔融资集中流向Waymo、Figure、Zipline等头部企业。资金向头部集中,意味着中小硬件初创企业融资难度并没有随总融资额同步改善。融资总额走高,但硬件项目交易数量收缩,马太效应持续放大。
其次是硬件商业化落地的固有难题。硬件项目前期投入高、投资回报周期长,和软件边际成本趋近于零的商业模式完全不同。企业大多优先选择低复杂度场景试点,对于需要物理AI深度介入的机器人硬件,持谨慎观望态度。
不仅如此,硬件还要面对真实场景适配的难题。实验室环境验证成功的机器人硬件,放到真实工厂、仓库非标动态环境里,泛化能力会大打折扣。零部件供应波动、量产良率、现场集成调试、后续运维,都是硬件项目必须持续承担的成本。很多项目硬件样机顺利落地,但软硬件协同达不到现场作业要求,难以跑通完整商业闭环。
与此同时,多数风投机构熟悉软件赛道的投资逻辑,这套评估框架不能直接迁移到硬件项目。硬件创业不只是验证技术原理,还需要打通供应链、量产、交付和售后。这就形成了现实矛盾,投资人想看商业化成果,而硬件企业需要资金才能完成制造与场景验证。
截至目前,赛道投入仍在加速,本轮硬件浪潮能否持续,取决于行业能否解决成本控制、场景适配以及投资回报周期等核心痛点。
作者✎ TEN/品牌方舟
声明:此文章版权归AMZ123所有,未经允许不得转载,如需授权请联系: amz123happy